Cómo automatizar el cotejo de facturas, albaranes y pedidos con IA
Cómo cruzar pedidos, recepciones y facturas de proveedores con IA y reglas, resolver diferencias y preparar la aprobación sin sustituir tu ERP.
 Por 7 min de lectura
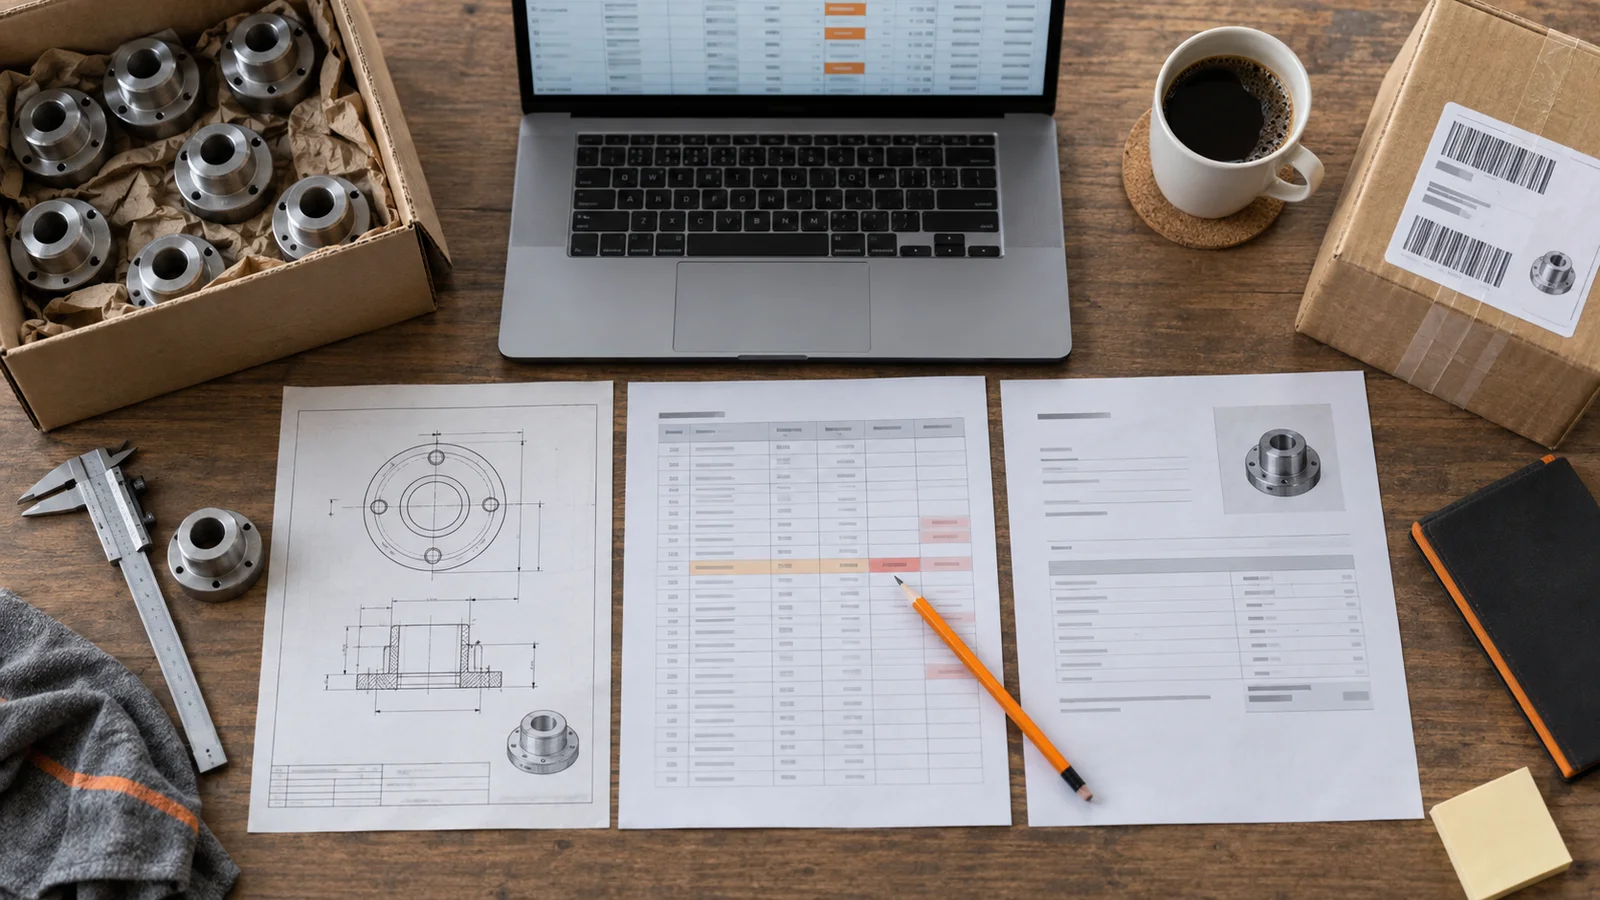
Una factura entra por correo. Administración busca el pedido, pregunta al almacén si llegó todo y comprueba los precios con compras. La referencia del proveedor no coincide con la referencia interna; el pedido se recibió en dos entregas y uno de los albaranes sigue en una carpeta distinta. Antes de decidir qué hacer con la factura, alguien tiene que reconstruir la operación.
Automatizar el cotejo de facturas, albaranes y pedidos consiste en preparar esa comprobación con evidencias, no simplemente en leer un PDF. La IA puede ayudar a interpretar documentos y referencias. Las cantidades, importes, tolerancias y autorizaciones necesitan reglas explícitas y datos fiables.
Este flujo interesa especialmente a fabricantes con compras recurrentes, varios proveedores y trabajo manual de comprobación. Es diferente de dar visibilidad a los pedidos internos conectando ERP, Excel y correo: aquí el objetivo es verificar lo que se ha pedido, recibido y facturado antes de proponer una aprobación.
Un ejemplo de recepción parcial
El siguiente escenario es hipotético. Una fábrica compra 100 unidades de una referencia a 12 euros por unidad, sin considerar impuestos ni otros cargos en este ejemplo. Recibe 60 unidades en una primera entrega y 40 en una segunda. El proveedor envía una factura por 100 unidades a 12,50 euros.
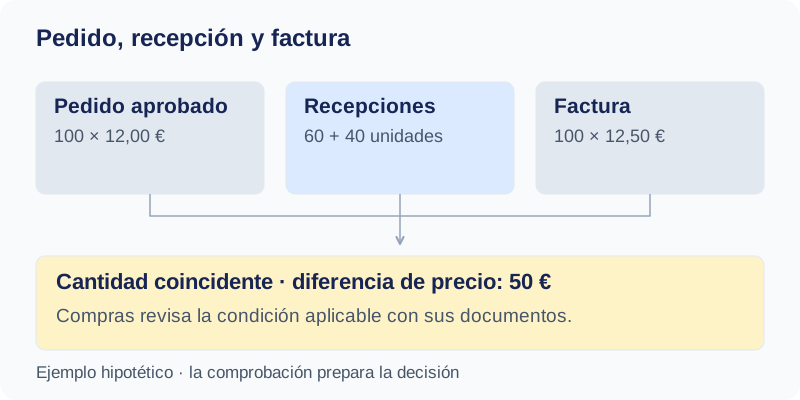
La cantidad coincide con las dos recepciones, pero existe una diferencia de 50 euros respecto al pedido. El resultado útil sería una propuesta de revisión que muestre la línea afectada, el precio del pedido, el de la factura y las fuentes consultadas.
Puede existir una modificación de precio aprobada que todavía no figure en el pedido. En ese caso, compras debe resolver qué documento gobierna la operación. El sistema no debería tratar una coincidencia textual en un correo como autorización suficiente.
Si únicamente consta la primera recepción, la conclusión cambia: faltan 40 unidades por justificar en los registros disponibles. Conviene mostrar ese estado con precisión, sin afirmar que el proveedor se ha equivocado ni que la entrega no ocurrió.
Qué se compara realmente
El cotejo a tres bandas relaciona el pedido de compra, la recepción y la factura. Un albarán puede aportar información de entrega, pero no siempre demuestra por sí solo que el almacén haya registrado una recepción conforme. Hay que identificar qué registro considera válido la empresa.
El pedido indica qué se acordó comprar, a qué precio y bajo qué condiciones. La recepción refleja qué cantidad entró y qué incidencias se registraron. La factura solicita el cobro de unas líneas e importes concretos. Para comparar estos tres elementos, primero deben corresponder a la misma operación.
Esto no requiere necesariamente una nueva herramienta. La documentación de Odoo sobre control de facturas de proveedor describe políticas de facturación y cotejo con recepciones. Antes de desarrollar, conviene revisar qué resuelve el ERP instalado y qué parte del trabajo permanece fuera de él.
Si la recepción no se registra de manera consistente, una automatización documental no puede convertir esa ausencia en mercancía recibida. Puede señalar el dato pendiente y dirigirlo a quien debe confirmarlo.
Del correo a una propuesta de revisión
El flujo empieza al recibir la factura. Se conserva el documento original y se identifica si ya fue procesado. Después se extraen proveedor, número, fecha, moneda, líneas, cantidades, unidades y referencias de pedido cuando existan.
El siguiente paso consulta pedidos y recepciones. Las referencias del proveedor pueden requerir una tabla de equivalencias con las internas. Una sugerencia de coincidencia sirve para ayudar al revisor; una asociación incierta no debe convertirse silenciosamente en definitiva.
Una vez vinculados los registros, el motor de reglas comprueba cantidades, precios, descuentos y cargos previstos. También considera lo ya facturado para no utilizar dos veces una misma recepción. El resultado se clasifica: conforme según las reglas definidas, discrepancia concreta o información insuficiente.
Finalmente, el equipo recibe una ficha de revisión. Debe poder abrir cada documento, entender cómo se calculó la diferencia, corregir una asociación y registrar quién tomó la decisión. La actualización en el ERP necesita confirmación: enviar una petición no demuestra que el sistema la haya aceptado.
Qué aporta la IA y qué se resuelve con reglas
La IA puede ser útil cuando los documentos tienen formatos variables, una línea incluye descripciones extensas o la referencia aparece en una posición inesperada. También puede proponer correspondencias entre una descripción del proveedor y un catálogo interno, siempre que la validación posterior sea adecuada al riesgo.
Los cálculos de importes y las condiciones de aprobación deben ser reproducibles. Comparar 100 unidades con 60 recibidas, aplicar una tolerancia aprobada o comprobar si una factura fue contabilizada no exige generar una interpretación libre con un modelo de lenguaje.
Una tolerancia debe tener un significado concreto: por precio o cantidad, absoluta o porcentual, por línea o documento, para determinados proveedores o categorías. Si se deja en una instrucción vaga como «acepta pequeñas diferencias», dos casos equivalentes podrían recibir tratamientos distintos.
El reparto entre extracción, reglas y revisión humana se parece al que explicamos para automatizar informes técnicos: interpretar entradas es solo una parte del proceso; verificar el resultado es otra responsabilidad.
Las excepciones que hay que diseñar desde el principio
Una factura puede agrupar varios pedidos, y un pedido puede generar varias facturas. También puede haber abonos, devoluciones, gastos de transporte, conversiones de unidades o cambios de condiciones. El piloto debe definir qué casos incluye y cuáles deriva a revisión manual.
Por ejemplo, si compras trabaja en cajas y la factura está en unidades, hace falta una conversión aprobada para esa referencia. No basta con que la descripción parezca similar. Si la relación entre caja y unidades cambia según el producto, debe mantenerse como dato de catálogo.
Los duplicados requieren atención propia. Una misma factura puede llegar por correo y por un portal, o reaparecer con un nombre de archivo distinto. La detección debe considerar la identidad del documento y su estado, sin confundir un documento corregido con una nueva obligación.
La automatización tampoco debería modificar datos maestros del proveedor a partir de una factura sin un procedimiento autorizado. Interpretar el documento y cambiar información sensible son acciones con riesgos diferentes.
ERP, herramienta documental o solución a medida
| Opción | Cuándo merece evaluarse | Qué comprobar antes |
|---|---|---|
| Configurar el ERP actual | Pedidos y recepciones ya están bien registrados | Controles disponibles, permisos y uso real del equipo |
| Añadir una plataforma documental | Hay mucho trabajo de entrada y extracción | Lectura de líneas, formatos, revisión e integración |
| Desarrollar una capa a medida | Existen reglas o traspasos específicos sin resolver | Acceso a datos, mantenimiento, responsabilidad y coste completo |
La tercera opción puede combinar componentes existentes. No hace falta desarrollar un lector documental desde cero para disponer de una ficha de discrepancias adaptada a compras y administración.
La IA puede facilitar el tratamiento de entradas que antes exigían más configuración manual. Sin embargo, la viabilidad económica depende del volumen, la variedad documental, el trabajo de integración y el coste de revisar excepciones. No hay una reducción de coste universal aplicable a todas las empresas.
Cómo plantear un primer piloto
Empezaría por una familia de compras y proveedores con suficientes operaciones comparables. El responsable de compras define condiciones; almacén confirma qué registro acredita la recepción; administración valida la propuesta de cotejo; IT aporta las interfaces y permisos necesarios.
Se prepara una muestra con casos conformes y casos difíciles: recepción parcial, referencia desconocida, precio modificado, duplicado y documento ausente. La prueba debe medir si el sistema encuentra las diferencias y también si genera falsas alertas o propone aprobar casos incorrectos.
Durante el piloto, la herramienta puede trabajar en paralelo al procedimiento actual. Así se compara el resultado sin delegar de entrada la aprobación. El paso a un uso operativo requiere acordar quién resuelve cada excepción y qué ocurre si una integración falla.
Qué medir para decidir si continuar
Mediría el tiempo completo por factura: localizar documentos, vincular líneas, comprobar condiciones, revisar propuestas y corregir errores. También el porcentaje de documentos correctamente asociados, las discrepancias detectadas y las propuestas que el equipo debe rehacer.
Conviene separar proveedores y formatos: una media puede ocultar que un grupo sencillo funciona bien mientras otro sigue consumiendo mucho tiempo. El coste por factura revisada debe incluir licencias, procesamiento, mantenimiento y dedicación humana.
Un buen resultado no es que el sistema lea muchos documentos. Es que compras y administración puedan decidir con menos reconstrucción manual, evidencias claras y el mismo control sobre las aprobaciones. Para comparar este piloto con otros candidatos, puede servir nuestra matriz para elegir el primer proceso industrial que automatizar.
Preguntas frecuentes
¿Hace falta cambiar de ERP para automatizar el cotejo?
No necesariamente. Primero hay que comprobar qué controles ofrece el ERP y qué interfaces permiten consultar pedidos y recepciones y devolver el resultado de la revisión. Una capa externa puede preparar discrepancias sin sustituir la gestión contable.
¿La IA debe aprobar automáticamente las facturas?
La interpretación de documentos no equivale a autorización de pago. Las aprobaciones deben seguir las reglas y responsabilidades de la empresa. En un primer piloto conviene que el sistema prepare la propuesta y que una persona valide.
¿Qué pasa cuando solo se ha recibido parte del pedido?
El cotejo debe hacerse sobre cantidades y líneas recibidas, incluyendo las recepciones parciales y lo ya facturado. Una diferencia debe mostrarse con sus documentos de origen, sin completar datos ausentes mediante suposiciones.
Sigue leyendo
 Gabriel Martínez Rodríguez
Proveedores de inteligencia artificial para el sector industrial en Valencia
Comparativa de proveedores de inteligencia artificial industrial en Valencia según su enfoque, especialidad y tipo de proyecto.
Qué proceso industrial automatizar primero y cómo elegirlo
Una matriz práctica para priorizar el primer proceso industrial que automatizar con IA según impacto, repetición, datos, riesgo y facilidad de validación.
IA para calidad industrial: no conformidades, auditorías y acciones correctivas
Cómo aplicar IA al flujo de no conformidades, auditorías y acciones correctivas manteniendo evidencia, responsables y decisiones bajo control humano.
¿Por dónde empezaríais en vuestra planta?
Cuéntanos qué proceso os consume más horas y te decimos, sin compromiso, qué automatizaríamos primero y qué haría falta para hacerlo en 90 días.