Cómo automatizar facturas con IA: del OCR a la contabilización
Qué hace falta para automatizar facturas de proveedor: OCR, extracción con IA, cotejo con pedidos y recepciones, reglas de aprobación y entrada en el ERP.
 Por 9 min de lectura
Una factura entra por correo. Administración busca el pedido, pregunta al almacén si llegó todo y comprueba los precios con compras. La referencia del proveedor no coincide con la interna, el pedido se recibió en dos entregas y uno de los albaranes está en otra carpeta. Antes de decidir qué hacer con la factura, alguien tiene que reconstruir la operación.
Eso es lo que hay que automatizar. No es leer el PDF: es preparar la comprobación con evidencias para que alguien decida en segundos en lugar de en veinte minutos. Y es la razón por la que muchos proyectos de facturas decepcionan: compran la parte fácil.
Automatizar facturas son cinco pasos, no uno
| Paso | Qué hace | Qué lo resuelve |
|---|---|---|
| 1. Recibir | Capta la factura del correo, un portal o un escáner, y detecta si ya se procesó | Integración y reglas |
| 2. Leer | Convierte el documento en texto y localiza los campos | OCR, extracción con IA |
| 3. Normalizar | Traduce referencias, unidades, fechas y moneda al vocabulario interno | Datos maestros y reglas |
| 4. Cotejar | Cruza la factura con el pedido y con lo realmente recibido | Reglas sobre datos del ERP |
| 5. Decidir y registrar | Propone aprobar o señala la discrepancia, y escribe en el ERP | Reglas de aprobación e integración |
La mayoría de las herramientas del mercado son muy buenas en el paso 2 y se presentan como si cubrieran los cinco. Donde se va el tiempo de administración, sin embargo, es en el 3 y el 4: en averiguar a qué corresponde cada línea y si lo facturado es lo que entró por la puerta.
Conviene tener esto presente al leer cualquier propuesta. La pregunta no es qué porcentaje de campos extrae, sino qué porcentaje de facturas deja listas para aprobar sin que nadie abra otra pantalla.
OCR, extracción con IA y por qué no son lo mismo
«OCR de facturas» se usa para tres cosas distintas, y la diferencia importa porque los precios y los resultados no se parecen.
OCR a secas. Convierte una imagen en texto. Sabe que en el papel pone «12,50», no sabe que es el precio unitario de la tercera línea. Sirve para documentos escaneados y para buscar por contenido. Por sí solo no automatiza nada.
Plantillas por proveedor. El sistema aprende dónde está cada campo en la factura de cada proveedor. Funciona muy bien hasta que alguien cambia su plantilla, y entonces falla en silencio o deja de reconocerla. Con pocos proveedores estables es razonable. Con cincuenta es una tarea de mantenimiento permanente.
Extracción con modelos. El sistema interpreta el documento sin plantilla previa, incluido uno que no ha visto nunca. Es lo que ha cambiado de verdad en los últimos años y lo que hace viable automatizar facturas en empresas con muchos proveedores distintos. A cambio, propone con una confianza, no con una certeza, y necesita validación detrás.
Hay una cuarta vía que conviene no olvidar: que la factura no sea un PDF. Si llega en un formato estructurado, los pasos 2 y 3 desaparecen. En España la facturación electrónica entre empresas lleva años avanzando por ley, con un calendario que se ha ido moviendo, así que merece la pena comprobar en qué punto está la obligación antes de dimensionar un proyecto: parte del trabajo que estáis a punto de automatizar puede dejar de existir.
La comparación de opciones
| Opción | Leer | Cotejar | Coste inicial | Mantenimiento |
|---|---|---|---|---|
| OCR genérico | Media | Ninguno | Muy bajo | Bajo |
| Plataforma documental con plantillas | Alta | Parcial | Bajo | Alto si hay muchos proveedores |
| Plataforma con extracción por modelos | Alta | Parcial | Medio | Bajo |
| Módulo de factura de proveedor del ERP | Baja | Alta | Muy bajo | Bajo |
| Capa propia sobre los anteriores | Según diseño | Alta | Medio | Propio |
Lo que funciona casi siempre es una combinación: el módulo del ERP para lo contable, una herramienta de extracción para los documentos, y una pieza pequeña que aplica las reglas de la casa y prepara las excepciones. Si esa pieza crece mucho, suele ser señal de que se está reconstruyendo algo que ya existía.
Y una advertencia sobre la comparación producto a producto: las capacidades y los precios de estas herramientas cambian cada pocos meses, así que la única comparativa que vale es la que hagáis con vuestros propios documentos.
El cotejo, que es donde está el trabajo
El cotejo a tres bandas relaciona el pedido, la recepción y la factura. El pedido dice qué se acordó comprar y a qué precio. La recepción, qué cantidad entró y con qué incidencias. La factura, qué se cobra. Para compararlos, los tres tienen que corresponder a la misma operación, y ahí es donde se complica.
Un albarán aporta información de entrega, pero no siempre acredita que el almacén registrara una recepción conforme. Cada empresa tiene que decidir qué registro considera válido.
Un ejemplo de recepción parcial
El siguiente escenario es hipotético. Una empresa compra 100 unidades de una referencia a 12 euros por unidad, sin considerar impuestos ni otros cargos. Recibe 60 unidades en una primera entrega y 40 en una segunda. El proveedor envía una factura por 100 unidades a 12,50 euros.
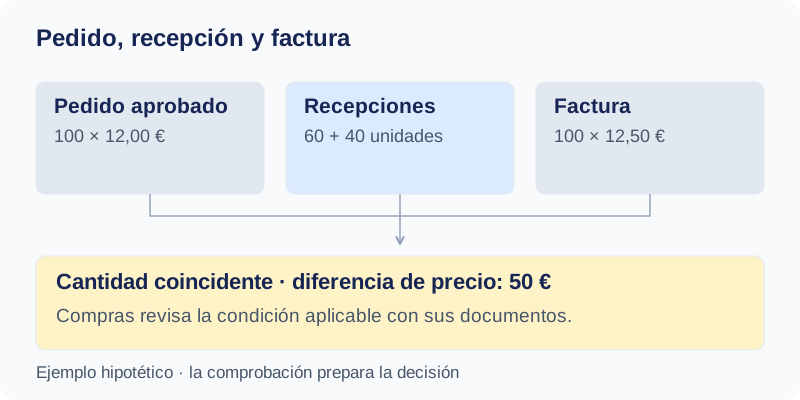
La cantidad coincide con las dos recepciones, pero hay una diferencia de 50 euros respecto al pedido. El resultado útil no es «factura incorrecta»: es una propuesta de revisión que muestre la línea afectada, el precio del pedido, el de la factura y las fuentes consultadas.
Puede existir una modificación de precio aprobada que todavía no figure en el pedido. En ese caso, compras debe resolver qué documento gobierna la operación. El sistema no debería tratar una coincidencia textual en un correo como autorización suficiente.
Si solo consta la primera recepción, la conclusión cambia: faltan 40 unidades por justificar en los registros disponibles. Conviene mostrar ese estado con precisión, sin afirmar que el proveedor se equivocó ni que la entrega no ocurrió.
Qué hace la IA y qué tienen que hacer las reglas
La IA es útil cuando los formatos varían, una línea incluye descripciones largas o la referencia aparece donde no se espera. También puede proponer la correspondencia entre la descripción del proveedor y vuestro catálogo.
Los cálculos y las condiciones de aprobación, en cambio, tienen que ser reproducibles. Comparar 100 unidades con 60 recibidas, aplicar una tolerancia aprobada o comprobar si una factura ya se contabilizó no necesita un modelo de lenguaje, y conviene que no lo use: lo que se calcula con una regla da el mismo resultado todas las veces.
Una tolerancia tiene que significar algo concreto: por precio o cantidad, absoluta o porcentual, por línea o por documento, para ciertos proveedores o familias. Si queda en una instrucción vaga del tipo «acepta diferencias pequeñas», dos casos iguales reciben tratamientos distintos y nadie sabe por qué.
Las excepciones, que hay que diseñar desde el primer día
Una factura puede agrupar varios pedidos, y un pedido generar varias facturas. Hay abonos, devoluciones, portes, conversiones de unidades y cambios de condiciones. El piloto tiene que decir qué casos entran y cuáles van a revisión manual.
Unidades. Si compras trabaja en cajas y la factura viene en unidades, hace falta una conversión aprobada para esa referencia. Que la descripción se parezca no basta, y si la relación caja-unidad cambia por producto, es un dato de catálogo que alguien mantiene.
Duplicados. La misma factura puede llegar por correo y por un portal, o volver con otro nombre de archivo. La detección tiene que mirar la identidad del documento y su estado, sin confundir una factura rectificativa con una obligación nueva. Es el error que más caro sale, porque acaba en el banco.
Datos maestros. La automatización no debería cambiar los datos del proveedor a partir de lo que diga una factura. Interpretar un documento y modificar información sensible son acciones con riesgos distintos.
Cómo se prueba todo esto antes de abrirlo
Una familia de compras y unos proveedores con suficientes operaciones comparables. Compras define las condiciones, almacén confirma qué registro acredita la recepción, administración valida la propuesta e IT aporta interfaces y permisos.
Se prepara una muestra con casos conformes y casos difíciles: recepción parcial, referencia desconocida, precio modificado, duplicado y documento ausente. La prueba mide si el sistema encuentra las diferencias, y también si genera falsas alarmas o propone aprobar lo que no debería.
Durante el piloto, la herramienta puede trabajar en paralelo al procedimiento actual. Así se compara el resultado sin delegar la aprobación de entrada.
Qué automatizar y qué dejar en revisión
| Situación | Tratamiento recomendable |
|---|---|
| Líneas, cantidades y precios coinciden con pedido y recepción | Propuesta de aprobación automática |
| Diferencia dentro de una tolerancia aprobada | Aprobación automática y registro de la diferencia |
| Diferencia de precio fuera de tolerancia | Revisión de compras, con las dos fuentes a la vista |
| Falta la recepción | Pendiente, dirigido a almacén |
| Dos pedidos podrían corresponder a la factura | Mostrar candidatos y pedir confirmación |
| Documento ilegible o duplicado probable | Bloquear y explicar el motivo |
La revisión humana no debería consistir en repetir todo el trabajo. Una buena ficha muestra el valor propuesto, el fragmento del documento del que sale, la regla que ha fallado y las acciones disponibles.
Lo que cuesta, y por qué la cuenta ha cambiado
Tres partidas se quedan fuera de casi todos los presupuestos y luego explican la desviación.
La preparación de los datos. Equivalencias entre referencias del proveedor y las vuestras, un maestro de proveedores limpio, tolerancias escritas. Si no existe, hay que construirlo, y no lo construye la herramienta.
La revisión de los primeros meses. Ningún sistema empieza con la precisión del año siguiente. Hay que presupuestar el tiempo de alguien revisando lo que propone.
El mantenimiento de las reglas. Los proveedores cambian y aparecen casos nuevos. Cuando nadie es dueño de eso, el sistema se degrada en silencio y a los dos años nadie se fía.
Dicho eso, la parte que se construye a medida cuesta hoy una fracción de lo que costaba hace tres años. Lo que ha bajado es escribir código: los conectores, las validaciones, las pruebas y la pantalla de excepciones, que eran la mayoría de las horas. Lo que no ha bajado es entender vuestro proceso, limpiar los datos maestros y conseguir los permisos del proveedor del ERP.
La consecuencia es que el umbral de volumen a partir del cual compensa automatizar facturas ha bajado. Una empresa que recibe doscientas facturas al mes y descartó esto hace unos años por presupuesto debería rehacer la cuenta.
Qué es un buen resultado, y cómo se mide
El tiempo completo por factura: localizar documentos, vincular líneas, comprobar condiciones, revisar propuestas y corregir errores. No el tiempo del paso automatizado.
- Porcentaje de facturas asociadas correctamente al pedido y la recepción.
- Porcentaje que llega a propuesta de aprobación sin intervención.
- Discrepancias reales detectadas, y falsas alarmas.
- Coste por factura, incluyendo licencias, procesamiento, mantenimiento y horas de revisión.
Conviene separar por proveedor y formato: una media esconde que un grupo fácil funciona bien mientras otro sigue costando lo mismo que antes.
Un buen resultado no es que el sistema lea muchos documentos. Es que compras y administración decidan con menos reconstrucción manual, con las evidencias delante y con el mismo control sobre las aprobaciones que tenían.
Si el problema de fondo es que el ERP no habla con el resto de sistemas, antes que esto conviene leer cómo integrar el ERP con el resto de sistemas. Y para comparar este piloto con otros candidatos, sirve la matriz para elegir el primer proceso que automatizar.
Preguntas frecuentes
¿El OCR basta para automatizar las facturas?
No. El OCR convierte una imagen en texto, y eso es el primer paso de cinco. Lo que decide si una factura se puede procesar sola es si el sistema localiza las líneas, las convierte al vocabulario interno, las cruza con el pedido y la recepción y sabe qué hacer cuando no cuadran. Un proyecto que solo compra OCR suele quedarse a medias.
¿Hace falta cambiar de ERP para automatizar facturas?
Casi nunca. Primero hay que ver qué controles de factura de proveedor trae el ERP, que suelen estar y a menudo desactivados, y qué interfaz permite consultar pedidos y recepciones y devolver el resultado. Una capa externa puede preparar las discrepancias sin tocar la gestión contable.
¿Puede la IA aprobar facturas automáticamente?
Interpretar un documento no es autorizar un pago. Las aprobaciones siguen las reglas y responsabilidades de la empresa. Lo razonable es que el sistema prepare la propuesta con sus evidencias y que una persona valide, y que con el tiempo se automaticen solo los casos que cumplen condiciones conocidas.
Sigue leyendo
 Gabriel Martínez Rodríguez
Gestión documental para empresas: cómo ordenarla antes de comprar nada
Qué documentos tenéis, quién los mantiene y cuánto hay que conservarlos: lo que conviene decidir antes de elegir herramienta, y que nadie hace por vosotros.
Software de gestión documental: cinco opciones y cuándo conviene cada una
Gestor documental, captura inteligente, módulo del ERP, automatización de tareas o desarrollo a medida: qué resuelve cada opción y cuándo no compensa.
Un pedido llega en PDF, otro en Excel: cómo unificar su entrada con IA
Cómo convertir pedidos recibidos en PDF, Excel y correo a un esquema común, conservar su origen y tratar las excepciones antes del ERP.
¿Por dónde empezaríais en vuestra planta?
Cuéntanos qué proceso os consume más horas y te decimos, sin compromiso, qué automatizaríamos primero y qué haría falta para hacerlo en 90 días.